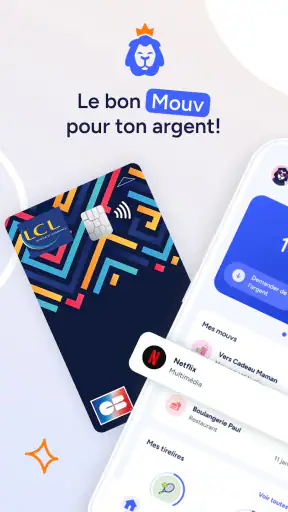
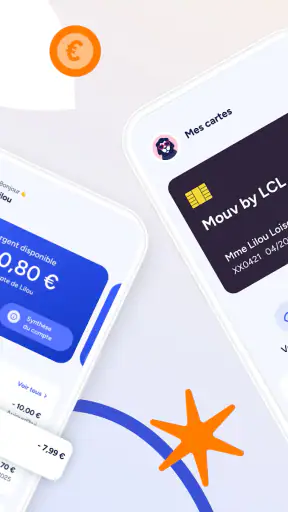
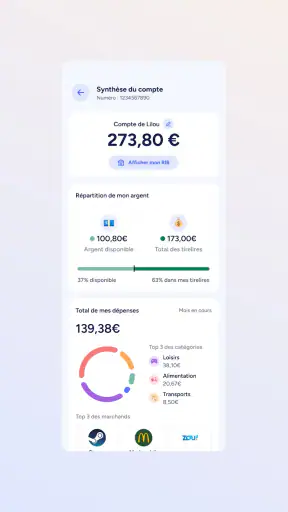
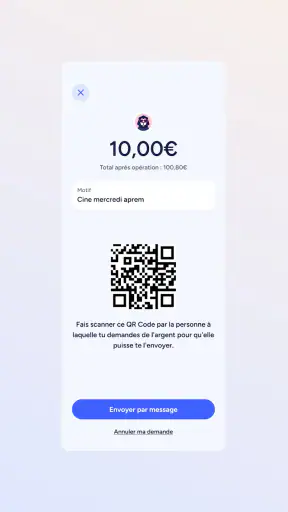
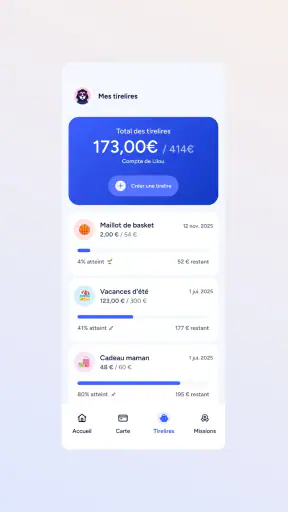
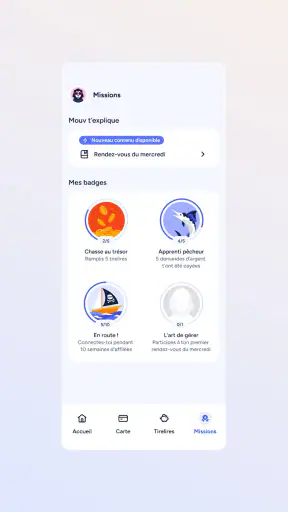
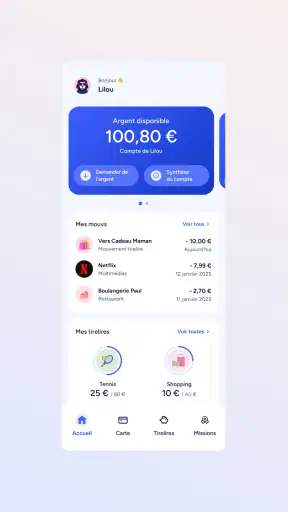
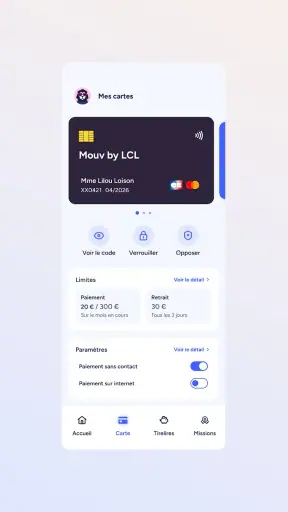
Quand on a entre 10 et 17 ans et que l’on utilise une MaCarteLCL, la gestion de l’argent ne ressemble pas encore à celle d’un adulte. On veut surtout vérifier rapidement ce qui reste disponible, comprendre une dépense et éviter la mauvaise surprise au moment de payer. C’est précisément dans ce contexte que j’ai essayé Mouv by LCL, l’application financière de LCL - Le Crédit Lyonnais pensée pour les jeunes.
Mon impression générale est assez claire : l’application vise la simplicité plutôt que l’abondance d’outils. Elle s’adresse à un public jeune, avec une carte LCL adaptée, et non à quelqu’un qui cherche une plateforme bancaire complète pour gérer crédits, placements ou opérations complexes. Cette spécialisation est à la fois son intérêt principal et sa limite. Si votre besoin est de garder un œil sur votre argent au quotidien, elle peut être pertinente. Si vous attendez l’équivalent d’une banque mobile adulte, il vaut mieux ajuster vos attentes.
Une application pensée pour consulter son argent sans détour
À l’usage, je trouve que le positionnement de Mouv by LCL est facile à comprendre. Le développeur, LCL - Le Crédit Lyonnais, ne cherche pas ici à présenter un espace financier généraliste, mais un accompagnement numérique pour les détenteurs de MaCarteLCL âgés de 10 à 17 ans. Cette cible change beaucoup la manière dont il faut juger l’application : la réussite ne dépend pas du nombre d’options, mais de la facilité avec laquelle un jeune peut comprendre sa situation.
Dans la vie courante, le scénario le plus évident est celui d’un adolescent qui sort du collège ou du lycée, se demande s’il peut encore acheter un goûter, puis ouvre l’application avant de passer en caisse. Pour ce type de consultation ponctuelle, une interface claire et une réponse rapide comptent davantage qu’un tableau rempli de détails. Je conseille d’ailleurs de prendre l’habitude de regarder son solde avant une sortie, plutôt que de découvrir ses dépenses uniquement après coup.
Cette routine peut aussi aider à faire le lien entre une dépense et le budget disponible. L’intérêt pédagogique ne vient pas forcément d’un outil spectaculaire : il vient du fait de consulter régulièrement son argent et de réfléchir avant de payer. Pour un parent, c’est également un cadre plus adapté qu’une application bancaire conçue pour un adulte habitué aux virements, aux placements et aux démarches administratives.
La gratuité de l’application est un avantage concret pour cette cible. Elle est classée PEGI 3, ce qui correspond à une application accessible au jeune public, même si l’utilisation d’un compte et d’une carte reste naturellement liée au cadre bancaire familial. Elle a été publiée le 16 juillet 2025 et sa version actuelle est la 1.3.1. Ces éléments montrent surtout qu’il s’agit d’un produit récent, encore susceptible d’évoluer avec les retours de ses utilisateurs.
Ce que j’attends en matière de rapidité
Pour une application financière de ce type, la vitesse perçue ne se résume pas à l’ouverture de l’écran d’accueil. Ce qui compte vraiment, c’est le temps nécessaire pour arriver à une information utile : le solde, une opération ou l’état général de la carte. Je préfère une présentation sobre qui va droit au but à une interface chargée de graphiques qui ralentit la compréhension.
Dans mon évaluation, Mouv by LCL doit être abordée comme une application de consultation régulière, pas comme un outil que l’on laisse ouvert en permanence. Une vérification rapide avant un achat est son cas d’usage naturel. Si l’écran met quelques instants à actualiser une information, cela peut être acceptable dans une consultation calme, mais beaucoup moins agréable lorsque l’on est déjà devant un terminal de paiement ou dans une file d’attente.
Un conseil simple consiste à ouvrir l’application un peu avant le moment où l’on pense en avoir besoin. Cela laisse le temps de retrouver ses repères et évite de confondre un affichage encore en cours de chargement avec une absence d’information. Pour un adolescent, ce petit réflexe est plus utile qu’une consultation précipitée au dernier moment.
Je ne la choisirais pas pour une personne qui attend une expérience instantanée comparable à un écran local déjà chargé. Une application bancaire dépend toujours du contexte d’utilisation, et la sensation de rapidité peut varier selon le téléphone, la connexion et l’état des services. Il faut donc juger Mouv by LCL sur sa capacité à rendre une consultation compréhensible, pas uniquement sur l’impression donnée par la première seconde.
Les moments où l’usage devient plus exigeant
L’expérience est différente lorsqu’on enchaîne plusieurs consultations. Un jeune peut vérifier son argent, revenir après un achat, puis rouvrir l’application pour comprendre pourquoi le montant disponible a changé. Ce n’est pas un usage intensif au sens professionnel, mais c’est un scénario réaliste : une sortie entre amis peut entraîner plusieurs paiements et plusieurs vérifications le même jour.
Dans ce cas, le point important est la cohérence de l’information affichée. Une application financière doit inspirer confiance, surtout à un âge où l’on apprend encore à interpréter une dépense. Si une opération n’apparaît pas immédiatement, je recommande de ne pas conclure trop vite à une erreur. Il vaut mieux attendre, vérifier le contexte du paiement et, si nécessaire, demander l’aide du responsable légal ou du service LCL plutôt que de multiplier les manipulations.
Autre situation exigeante : la préparation d’un budget pour une semaine. On peut commencer par noter mentalement les dépenses prévues, consulter l’application, puis comparer le montant restant après chaque achat. Mouv by LCL est alors utile comme point de contrôle, mais elle ne remplace pas une vraie méthode de budget. Pour aller plus loin, je conseille de fixer une limite personnelle pour les sorties et de considérer le solde affiché comme une réserve à gérer, non comme une somme entièrement disponible.
Cette nuance est importante. Voir ce qu’il reste ne signifie pas que tout peut être dépensé immédiatement. Une dépense prévue plus tard, un achat nécessaire ou un montant réservé par la famille peuvent changer la décision. L’application peut soutenir cette réflexion, mais elle ne peut pas décider à la place de l’utilisateur. C’est là que l’accompagnement d’un parent garde une vraie valeur.
Je trouve aussi que les usages répétés révèlent la différence entre une application spécialisée et une banque mobile classique. Mouv by LCL peut convenir à une consultation ciblée, tandis qu’une solution adulte sera plus adaptée à quelqu’un qui veut centraliser plusieurs comptes, organiser des opérations variées ou suivre une situation financière plus large. Le choix dépend donc moins de la marque que du niveau d’autonomie recherché.
Stabilité et confiance au quotidien
Pour une application financière destinée aux mineurs, la stabilité est plus importante que l’effet visuel. Je préfère une expérience prévisible, avec des écrans faciles à retrouver, plutôt qu’une interface ambitieuse qui multiplie les éléments. La confiance se construit quand l’utilisateur sait où regarder et comprend ce qu’il voit.
Avec une note moyenne de 3,6 sur le store et autour de 40 évaluations, les premiers retours forment un volume encore limité. Je ne tirerais donc pas de conclusion définitive à partir de cette moyenne seule. Elle invite plutôt à rester attentif à la régularité des mises à jour et à l’évolution de l’expérience au fil du temps. Le nombre d’installations dépasse 10 000, ce qui montre néanmoins que l’application a déjà trouvé un public réel.
En cas de problème, la meilleure stratégie est de distinguer trois situations : un écran qui tarde à se charger, une information qui semble ne pas être actualisée et un véritable souci lié à la carte ou au compte. Fermer puis rouvrir l’application peut aider dans le premier cas, mais cela ne règle pas une question bancaire de fond. Pour les deux autres, il faut conserver son calme, éviter de répéter une opération et passer par l’assistance appropriée de LCL avec l’aide d’un parent si nécessaire.
Cette méthode de récupération est particulièrement importante pour un jeune utilisateur. Il est tentant de désinstaller l’application ou de modifier plusieurs réglages lorsqu’un écran ne répond pas comme prévu. Je déconseille ces réactions en chaîne. Une vérification méthodique, suivie d’une demande d’aide, limite le risque de compliquer la situation et permet de mieux expliquer le problème.
Je considère également la stabilité comme une question de clarté. Une application peut fonctionner correctement tout en restant frustrante si elle ne permet pas de comprendre ce qui vient de se passer. Pour Mouv by LCL, chaque consultation devrait aider l’utilisateur à répondre à une question concrète : combien puis-je raisonnablement dépenser, quelle opération dois-je vérifier, ou dois-je demander conseil avant d’agir ?
Les contraintes liées au téléphone
L’application demande au minimum Android 10. Ce point mérite d’être vérifié avant l’installation, surtout si le jeune utilise un ancien téléphone familial ou un appareil conservé plusieurs années. Sur un appareil compatible, l’expérience dépendra ensuite de l’état général du téléphone : espace disponible, applications ouvertes et qualité de la connexion peuvent influencer la sensation de fluidité.
Je conseille de ne pas tester l’application pour la première fois au moment précis d’un achat. Il vaut mieux l’ouvrir chez soi, prendre le temps de comprendre les écrans et vérifier que le téléphone utilisé convient. Ce premier essai permet aussi de savoir si l’appareil est suffisamment à jour et si l’utilisateur retrouve facilement les informations dont il a besoin.
La consommation de ressources doit être jugée avec mesure. Mouv by LCL est une application de consultation financière, pas un jeu ou un outil destiné à fonctionner en continu. Je n’ai donc aucune raison de la traiter comme une application lourde par nature. En revanche, sur un téléphone ancien ou déjà saturé, toute application peut sembler moins réactive. Dans ce cas, fermer les applications inutilisées et garder suffisamment d’espace libre constitue une précaution raisonnable.
Pour les familles qui utilisent plusieurs appareils, je recommande de choisir un téléphone principal pour les consultations courantes plutôt que de changer constamment d’appareil. Cela réduit les habitudes confuses et facilite l’identification d’un problème. Si l’application est utilisée par un adolescent, le parent peut aussi accompagner la première prise en main afin que chacun sache quelle information consulter et dans quelle situation demander de l’aide.
Les utilisateurs d’iPhone devront, de leur côté, vérifier la compatibilité directement dans leur environnement de téléchargement avant de compter sur l’application au quotidien. Je préfère formuler ce conseil de manière pratique : ne supposez pas que l’expérience sera identique sur tous les appareils, et faites un essai préalable avant une sortie ou un achat important.
Ce que l’application apporte par rapport aux alternatives
L’alternative la plus simple est parfois de demander directement à un parent combien il reste ou de consulter un espace bancaire familial. Cette solution peut suffire pour un usage occasionnel, mais elle laisse moins de place à l’autonomie. Avec une application dédiée à la MaCarteLCL, le jeune peut prendre l’habitude de vérifier lui-même sa situation, dans un cadre qui correspond à son âge.
Une banque mobile généraliste peut sembler plus complète, mais cette richesse devient parfois un défaut pour un adolescent. Trop d’écrans, de produits ou de fonctions peuvent rendre la lecture moins évidente. Mouv by LCL a davantage de sens si l’objectif est de fournir un accès centré sur les besoins d’un détenteur de MaCarteLCL, sans demander à l’utilisateur de comprendre toute la logique d’une banque adulte.
À l’inverse, une application de budget indépendante pourrait être préférable pour quelqu’un qui veut catégoriser ses dépenses, comparer plusieurs sources d’argent ou construire des objectifs détaillés. Ce n’est pas le même rôle. Une application bancaire aide à consulter une situation liée à un compte et à une carte ; un outil budgétaire sert plutôt à analyser des habitudes. Pour un adolescent débutant, je commencerais par la consultation régulière avec Mouv by LCL, puis j’ajouterais une méthode simple de suivi seulement si cela devient nécessaire.
Le compromis est donc assez net : l’application paraît plus adaptée à la simplicité et à l’apprentissage qu’à l’analyse avancée. Elle peut être le bon choix pour un jeune qui veut gagner en autonomie sans être exposé à une interface trop adulte. Elle sera moins convaincante pour un utilisateur qui souhaite déjà gérer des finances complexes ou réunir plusieurs services au même endroit.
À qui je la recommande réellement
Je la recommande en priorité aux jeunes de 10 à 17 ans qui possèdent une MaCarteLCL et veulent consulter leur argent sans passer par un proche à chaque fois. Elle convient particulièrement à celui qui commence à faire des achats seul, qui a besoin de vérifier son solde avant une sortie ou qui souhaite comprendre progressivement le lien entre ses dépenses et son budget.
Elle peut aussi être utile aux parents qui cherchent un premier outil d’autonomie encadrée. Dans ce cas, le plus efficace n’est pas de laisser l’adolescent se débrouiller immédiatement, mais de lui montrer comment vérifier une information, comment réagir si elle tarde à apparaître et quand demander de l’aide. Cette courte phase d’accompagnement transforme une simple application de consultation en habitude financière plus responsable.
Je la conseillerais moins à un adulte, à un jeune qui n’utilise pas de MaCarteLCL ou à une personne qui recherche des fonctions bancaires étendues. Elle n’a pas vocation à remplacer un espace bancaire complet. De même, si votre priorité absolue est l’analyse détaillée des dépenses, une solution spécialisée dans le budget pourrait mieux répondre à vos attentes.
La gratuité enlève un obstacle important pour l’essai, mais elle ne doit pas conduire à installer l’application sans réfléchir à son usage. Le bon indicateur est simple : l’utilisateur sait-il quelle question il veut résoudre en l’ouvrant ? Si la réponse est oui, Mouv by LCL a une utilité concrète. Si l’on cherche seulement une application financière parce qu’elle est disponible, l’intérêt sera probablement plus limité.
Mon verdict sur les performances et l’expérience
Après l’avoir considérée sous l’angle de la rapidité, des usages répétés, de la stabilité et des contraintes matérielles, je vois Mouv by LCL comme une application spécialisée, avec une promesse volontairement resserrée. Son intérêt ne repose pas sur une longue liste de fonctions, mais sur la possibilité pour un jeune détenteur de MaCarteLCL de suivre son argent dans un environnement plus accessible qu’une banque adulte.
La version 1.3.1 mérite d’être envisagée comme une base qui peut encore mûrir. La note moyenne de 3,6 invite à garder un regard réaliste : l’expérience peut convenir, mais elle ne doit pas être idéalisée. Pour éviter les frustrations, je recommande une première prise en main sur un téléphone compatible, une consultation avant les situations urgentes et une méthode claire lorsque l’information tarde à s’afficher.
Mon conseil final : choisissez Mouv by LCL pour apprendre à consulter et à gérer une carte jeune, pas pour remplacer une banque complète. Dans ce cadre précis, elle paraît cohérente, accessible et potentiellement utile au quotidien. Si votre priorité est l’autonomie progressive d’un adolescent, je pense qu’elle mérite un essai. Si vous cherchez des outils avancés, une analyse budgétaire poussée ou une expérience destinée aux adultes, une autre solution sera probablement plus adaptée.


